Margeregeling kassasysteem tweedehands goed inrichten begint niet bij een knop op de kassa, maar bij het onderscheiden van je goederenstromen. Verkoop je gebruikte artikelen, dan kunnen de regels voor de btw anders uitpakken dan bij nieuwe producten die je regulier inkoopt. Met heldere artikelgroepen, complete inkoopregistratie en controleerbare bonnen maak je van die administratie geen losse eindjes. Wij laten zien hoe je dit praktisch benadert, zonder te doen alsof een kassasysteem de fiscale beoordeling van je boekhouder kan overnemen.
Waarom artikelstromen eerst komen
Bij tweedehands verkoop is het belangrijk om per artikel of partij te weten hoe deze is ingekocht en welke fiscale behandeling daarbij hoort. De margeregeling kan onder voorwaarden van toepassing zijn wanneer je gebruikte goederen doorverkoopt die je zonder aftrekbare btw hebt ingekocht, bijvoorbeeld van particulieren. Of de regeling in jouw situatie daadwerkelijk geldt, hangt af van de herkomst van de goederen en de geldende voorwaarden. Beoordeel daarom niet alleen wat je verkoopt, maar vooral ook van wie en op welke manier je het hebt gekocht.
Dat onderscheid is wezenlijk, omdat een margeartikel niet hetzelfde is als een artikel waarop je gewone btw berekent. Bij de gewone regeling is de btw doorgaans gekoppeld aan de verkoopprijs. Bij een margeregeling kassasysteem tweedehands gaat het in hoofdlijnen om de marge tussen inkoop en verkoop, volgens de voorwaarden en berekeningswijze die voor deze regeling gelden. Meng je beide stromen zonder herkenbare registratie, dan wordt het achteraf lastig om te verklaren welke omzet bij welke behandeling hoort.
Maak daarom in je assortiment een praktische scheiding. Denk aan aparte artikelgroepen voor gebruikte goederen die mogelijk onder de margeregeling vallen, reguliere artikelen met gewone btw en goederen waarvan de status nog moet worden gecontroleerd. Een duidelijke naamgeving helpt medewerkers om bij het aanslaan de juiste groep te kiezen. Dat klinkt misschien administratief, maar het voorkomt dat één verkeerd geselecteerde artikelgroep later een hele rapportage vertroebelt.
- Leg vast of een artikel nieuw of gebruikt is.
- Registreer de herkomst: particulier, ondernemer of andere bron.
- Bewaar het inkoopbedrag en de datum van inkoop.
- Koppel het artikel of de partij aan een herkenbare fiscale artikelgroep.
- Houd artikelen met gewone btw gescheiden van mogelijke margeartikelen.
Margeregeling kassasysteem tweedehands: begin bij de artikelstroom
Een margeregeling kassasysteem tweedehands vraagt om een inrichting waarin een medewerker bij verkoop niet hoeft te gokken naar de achtergrond van een artikel. Het systeem moet de gekozen artikelgroep, verkoopprijs, datum, bonnummer en eventuele voorraadmutatie consequent vastleggen. De fiscale beoordeling ligt niet bij de kassa alleen, maar betrouwbare verkoopdata vormt wel de basis waarop je administratie en boekhouder kunnen voortbouwen.
Werk je met losse unieke artikelen, zoals kleding, meubels of accessoires, dan is een individueel artikelnummer vaak logisch. Voor grotere aantallen vergelijkbare goederen kan registratie per partij beter passen. Welke methode bruikbaar is, hangt af van je bedrijfsvoering en van de manier waarop je administratie de inkoop en verkoop moet kunnen volgen. Kies vooral een werkwijze die je team iedere dag kan uitvoeren, ook op een drukke zaterdagmiddag.
Bij een partijregistratie leg je bijvoorbeeld vast wanneer de partij binnenkwam, van wie deze afkomstig is, welke omschrijving erbij hoort en wat de totale inkoopprijs was. Bij individuele registratie kun je daar per item kenmerken, conditie en eigen inkoopprijs aan toevoegen. Zorg dat de gegevens uit je inkoopregistratie te herleiden zijn naar wat uiteindelijk via de kassa is verkocht. Dan blijft de route van inkoop naar verkoop begrijpelijk.
Artikelgroepen zijn geen bijzaak
Artikelgroepen geven structuur aan je verkooprapportages. Maak een groep niet te breed als daarin zowel reguliere goederen als mogelijke margegoederen terechtkomen. Een aparte groep is nuttig, maar alleen als de selectie door medewerkers consequent gebeurt en aansluit bij je administratieve afspraken. Spreek daarom af wie nieuwe artikelgroepen mag aanmaken en wie controleert of de btw-instelling daarbij klopt.
Een winkel met wisselende collecties heeft bovendien baat bij vaste invoervelden. Denk aan aankoopdatum, leverancier of verkoper, inkoopdocumentnummer en inkoopwaarde. Zo voorkom je dat cruciale informatie alleen in een schriftje, mailbox of in het hoofd van één collega staat. Een goed ingericht margeregeling kassasysteem tweedehands helpt dus vooral om informatie op een vaste plek beschikbaar te houden.
Margeregeling kassasysteem tweedehands en je inkoopregistratie
Bij een margeregeling kassasysteem tweedehands is de inkoopregistratie minstens zo belangrijk als de verkoopbon. De verkoop laat zien wat er uit de winkel ging; de inkoopgegevens maken duidelijk wat de herkomst en inkoopwaarde van dat artikel of die partij waren. Leg deze informatie vast zodra goederen binnenkomen, niet pas wanneer ze zijn verkocht. Later reconstrueren kost tijd en levert sneller onvolledige gegevens op.
Vraag bij iedere aankoop welk document of bewijs je kunt bewaren. Bij inkoop van een ondernemer kan dat een factuur zijn. Bij aankoop van een particulier kan een inkoopverklaring of inkoopbon passend zijn, met gegevens die je boekhouder adviseert vast te leggen. Noteer in elk geval een duidelijke omschrijving van de goederen, de datum, het betaalde bedrag en de identiteit of contactgegevens van de verkoper voor zover dat nodig is voor je administratie.
Behandel inkoop niet als één verzamelpost wanneer goederen een verschillende herkomst of status hebben. Een partij met meerdere soorten artikelen kan je beter uitsplitsen als dat nodig is om verkoop en inkoop te kunnen herleiden. Bespreek met je boekhouder welk detailniveau past bij jouw assortiment en de gekozen administratiemethode. De regels zijn leidend, het kassaproces moet daarop aansluiten.
Van inkoopdocument naar voorraad
De praktische koppeling tussen inkoop en voorraad vraagt om een vaste routine. Bij een margeregeling kassasysteem tweedehands laat je nieuwe goederen eerst registreren, daarna labelen en pas vervolgens op de winkelvloer leggen of online zetten. Daarmee verklein je de kans dat een artikel al is verkocht voordat de herkomst, inkoopwaarde en artikelgroep zijn vastgelegd. Een korte ontvangstcontrole bespaart vaak veel speurwerk bij een latere administratiecontrole.
Verkoop je ook online, houd dan dezelfde artikelgegevens aan als in de winkel. Cloudsoftware kan helpen om voorraadmutaties vanuit fysieke verkoop en webshopverkoop op één plek te volgen. Dat maakt de bedrijfsvoering overzichtelijker, maar verandert niets aan de noodzaak om de fiscale behandeling per stroom juist te registreren. Voor ondernemers die daarnaast reguliere modeartikelen verkopen, kan een kassasysteem kledingwinkel helpen om verkoop en voorraad centraal te organiseren.
De kassabon als schakel in je administratie
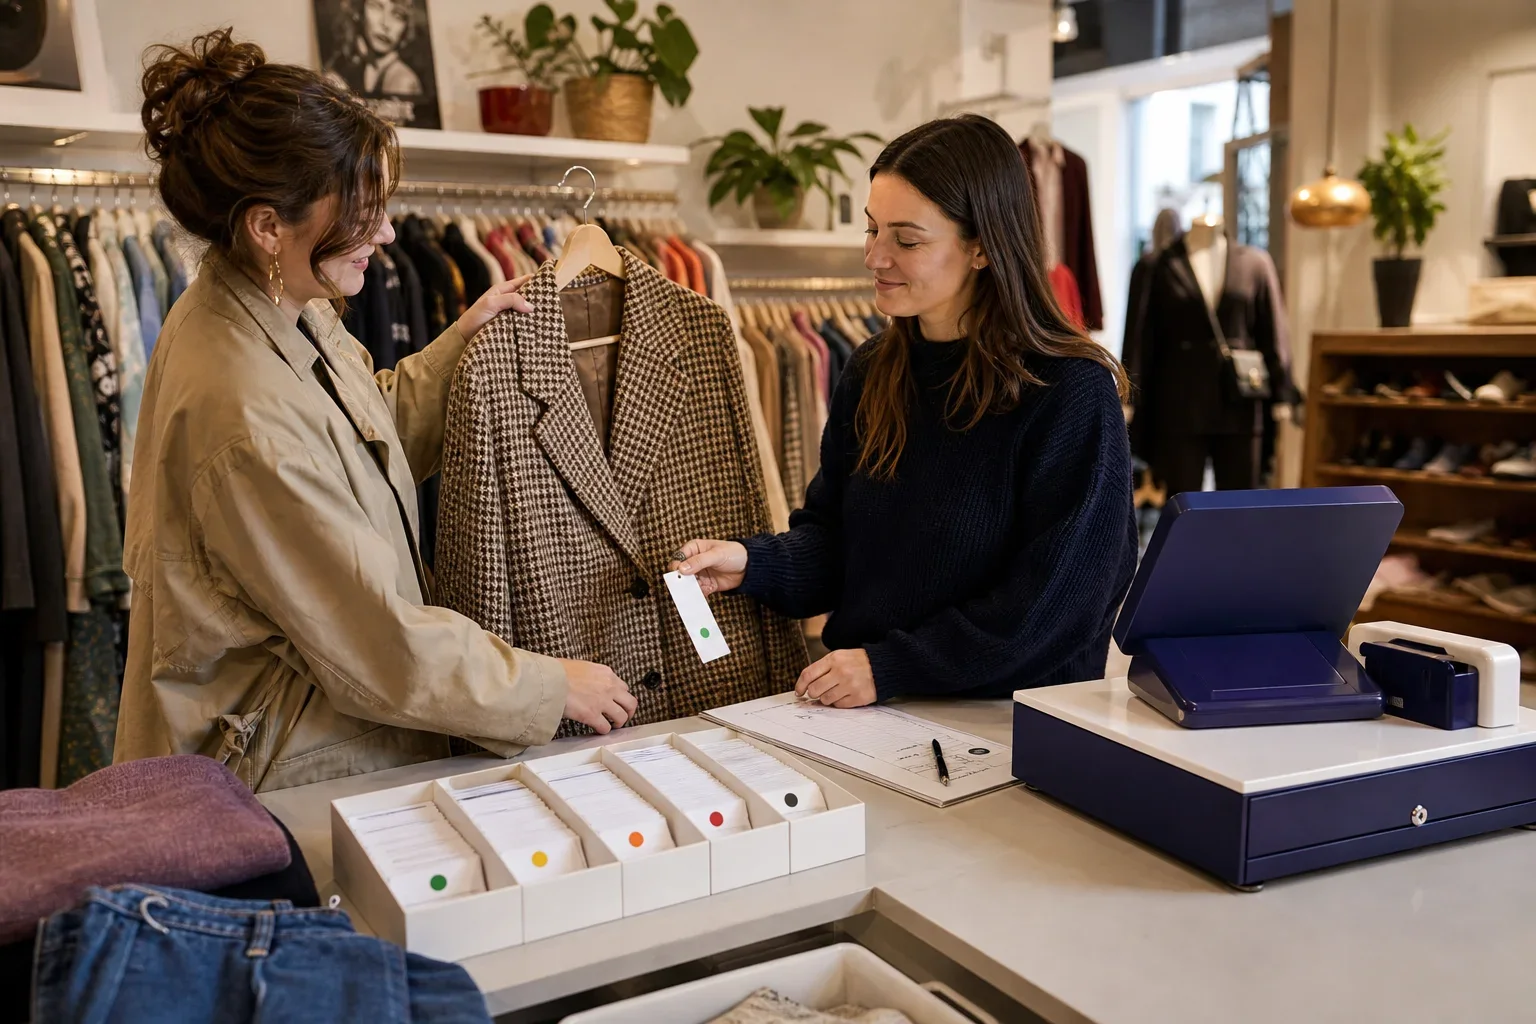
Een kassabon is het directe bewijs van wat op welk moment aan een klant is verkocht. In een margeregeling kassasysteem tweedehands is het daarom belangrijk dat bonnen een unieke identificatie hebben en dat je ze kunt terugvinden in de verkoopregistratie. Bij een retour, omruiling of prijsaanpassing is het verstandig om de oorspronkelijke verkoop en de correctie met elkaar te kunnen verbinden. Alleen dan blijft zichtbaar wat er werkelijk is omgezet.
De bon hoeft niet alle inkoopinformatie van een uniek tweedehands artikel te bevatten. Wel moet de bon aansluiten op een verkoopregel die je intern kunt terugleiden naar het artikel of de partij. Beschrijf in je werkafspraken wat medewerkers doen bij korting, retouren en verkoop vanuit verschillende kanalen. Juist deze uitzonderingen zorgen er anders voor dat voorraad, omzet en inkoopinformatie niet meer op elkaar aansluiten.
Een margeregeling kassasysteem tweedehands werkt het prettigst wanneer kassamedewerkers een eenvoudige verkoophandeling zien, terwijl je achterliggende registratie de benodigde gegevens bewaart. Geef medewerkers daarom een korte instructie over artikelgroepen en uitzonderingen. Zij hoeven geen fiscale experts te worden, maar moeten wel weten wanneer ze moeten stoppen en een verantwoordelijke moeten vragen. Een duidelijke procedure is vaak effectiever dan een ingewikkeld scherm met te veel keuzes.
Controleer de margeregeling kassasysteem tweedehands vóór je btw-aangifte
Plan een vaste controle voordat je cijfers naar je boekhouding of btw-aangifte gaan. Vergelijk verkooprapportages met inkoopregistraties en kijk naar artikelen of partijen zonder herkomst, zonder inkoopwaarde of met een onverwachte artikelgroep. De derde stap is het beoordelen van uitzonderingen, zoals retouren en correcties. Zo pak je afwijkingen op wanneer de details nog vers zijn.
Een maandelijkse controle is voor veel winkels beter uitvoerbaar dan alles aan het eind van een kwartaal terugzoeken. Gebruik bij een margeregeling kassasysteem tweedehands een rapport met omzet per artikelgroep, verkochte aantallen, kortingen en retouren. Leg daarnaast openstaande vragen vast, bijvoorbeeld een partij waarvoor het inkoopdocument nog ontbreekt. Daarmee geef je je boekhouder concrete informatie in plaats van een stapel losse bonnen.
Het is verstandig om de inrichting van je margeregeling kassasysteem tweedehands te laten beoordelen wanneer je start met gebruikte goederen, wanneer je assortiment sterk verandert of wanneer je meerdere verkoopkanalen koppelt. Ook bij groei naar meerdere filialen nemen de overdrachtsmomenten toe. Een boekhouder of fiscalist kan toetsen of je gekozen registratiewijze aansluit op jouw situatie en op de actuele regels.
Voor algemene ondernemersinformatie kun je de informatie van de KVK raadplegen. Wil je daarnaast marktinformatie gebruiken voor je winkelplanning, dan biedt Statista uiteenlopende datasets en publicaties. Gebruik externe marktinformatie als context, maar baseer je btw-administratie altijd op je eigen transacties en professioneel fiscaal advies.
Van registratie naar een werkbaar winkelproces
Een goed proces begint bij ontvangst van goederen en eindigt niet bij het afrekenen. Wijs binnen je team toe wie inkopen registreert, wie artikelen activeert en wie periodiek de uitzonderingen controleert. Voor een kleine winkel kunnen die rollen bij één persoon liggen; voor meerdere vestigingen is een duidelijke taakverdeling extra belangrijk. Leg de stappen kort vast, zodat tijdelijke medewerkers dezelfde werkwijze volgen.
Maak ook onderscheid tussen operationele informatie en fiscale informatie. Foto’s, maten en conditie helpen bij verkoop en voorraadbeheer. Herkomst, inkoopbedrag en documentatie zijn nodig om de administratie te kunnen onderbouwen. Bij een margeregeling kassasysteem tweedehands krijgen beide soorten gegevens een vaste plaats in je proces, zodat je sneller kunt zoeken, rapporteren en controleren.
Wij zien winkelautomatisering als ondersteuning van die dagelijkse discipline. Een geïntegreerde omgeving voor verkoop, voorraad en rapportages kan dubbele invoer beperken en maakt actuele gegevens toegankelijker. Voor een onderneming met gebruikte goederen blijft de kern echter hetzelfde: spreek je registratie af, voer die zorgvuldig uit en laat fiscale keuzes controleren wanneer daar twijfel over bestaat. Voor kringloopactiviteiten kan een kassasysteem kringloopwinkel aansluiten bij de behoefte aan overzicht over goederenstromen en verkoop.
Veelgestelde vragen
1. Wanneer kan de margeregeling bij tweedehands goederen van toepassing zijn?
De margeregeling kan onder voorwaarden van toepassing zijn bij handel in gebruikte goederen die op een bepaalde manier zijn ingekocht, bijvoorbeeld zonder aftrekbare btw. De herkomst van het artikel en de status van de leverancier zijn daarbij relevant. Laat per situatie beoordelen of je aan de voorwaarden voldoet, want een product dat tweedehands is, valt niet automatisch onder dezelfde behandeling.
2. Welke gegevens leg ik per aankoop vast?
Leg minimaal de datum, een duidelijke omschrijving, het betaalde bedrag en de herkomst van de goederen vast. Bewaar ook het beschikbare inkoopdocument of een inkoopverklaring, volgens de afspraken met je boekhouder. Koppel deze gegevens aan een artikelnummer of partijnummer, zodat je de latere verkoop kunt terugvinden.
3. Hoe verschilt een margeartikel van een artikel met gewone btw?
Bij een artikel met gewone btw is de btw-behandeling gekoppeld aan de reguliere verkoop en inkoop. Bij een margeartikel kan de berekening onder voorwaarden uitgaan van de marge, met eigen administratieve eisen. Daarom horen deze stromen niet achteloos in dezelfde artikelgroep thuis en moet je boekhouding het verschil kunnen volgen.
4. Moet op iedere kassabon staan dat het om een margeartikel gaat?
De kassabon moet vooral een betrouwbare vastlegging van de verkoop zijn en passen bij je administratieve verplichtingen. Welke informatie je precies vermeldt, hangt af van de geldende regels en je situatie. Zorg in elk geval dat de bon via het bonnummer en de verkoopregel te herleiden is naar je interne registratie.
5. Wanneer schakel ik mijn boekhouder in?
Doe dat bij de start, bij twijfel over de herkomst van goederen en wanneer je registratie of verkoopkanalen veranderen. Een boekhouder kan ook meekijken voordat je een nieuwe artikelgroep of werkwijze breed inzet. Dat is verstandiger dan achteraf een hele periode moeten herstellen.
6. Kan één kassasysteem gewone btw en margeartikelen naast elkaar verwerken?
Dat kan alleen goed als je inrichting de verschillende artikelstromen herkenbaar houdt en je rapportages daarop aansluiten. In een margeregeling kassasysteem tweedehands controleer je vooraf welke gegevens je systeem vastlegt en hoe je correcties terugziet. Bespreek vervolgens met je boekhouder welke rapportage en koppeling met je administratie nodig zijn voor jouw werkwijze.
Van inkoop tot periodieke controle
Een vaste volgorde helpt om tweedehands goederen administratief herleidbaar te houden.
01 1. Registreer de inkoop
Leg herkomst, datum, omschrijving, inkoopbedrag en beschikbaar document vast voordat het artikel verkoopbaar is.
02 2. Kies de artikelgroep
Plaats het artikel of de partij in een herkenbare groep die aansluit op de afgesproken administratieve behandeling.
03 3. Verkoop en bewaar de bon
Leg de verkoop vast met een uniek bonnummer en houd retouren of correcties gekoppeld aan de oorspronkelijke transactie.
04 4. Controleer periodiek
Vergelijk verkooprapportages, inkoopgegevens en uitzonderingen voordat je gegevens voor de administratie verwerkt.
Grip op gebruikte goederen en registratie
Met een heldere artikelindeling, complete inkoopgegevens en terugvindbare kassabonnen maak je de verkoop van gebruikte goederen beter controleerbaar. Een margeregeling kassasysteem tweedehands ondersteunt die registratie, maar de juiste fiscale toepassing blijft afhankelijk van jouw situatie en de geldende voorwaarden. Laat daarom je inrichting periodiek naast je administratie leggen. Bespreek je artikelstromen en gewenste winkelproces met ons, en leg fiscale keuzes vervolgens voor aan je boekhouder of fiscalist.